 Temel Haber

Haberlerimizi Google’da Takip Edin
Gelişmelerden anında haberdar olun.

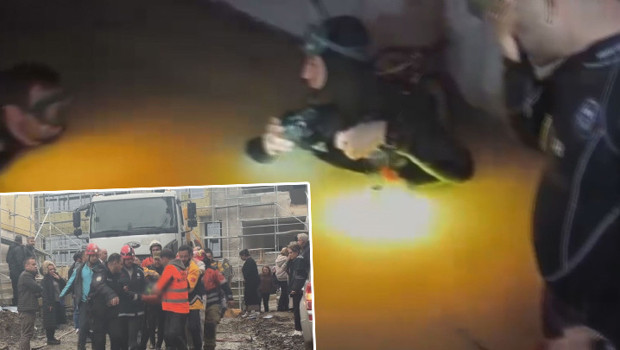
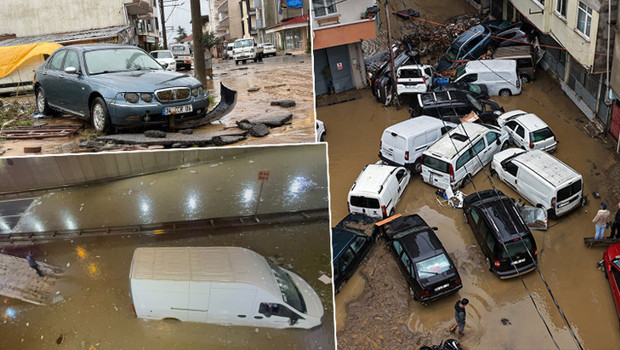
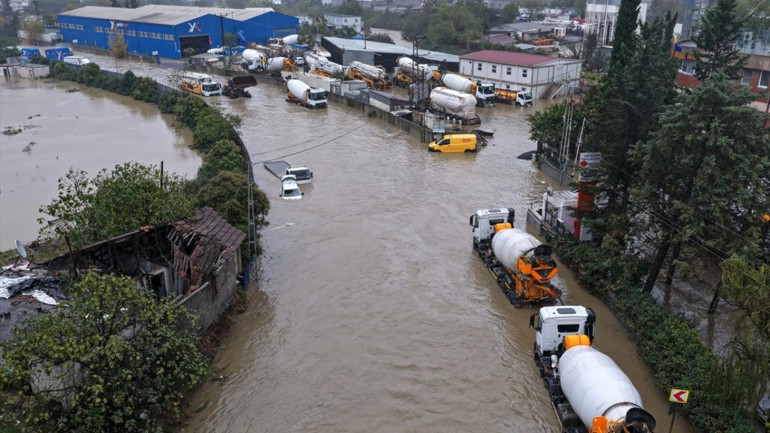
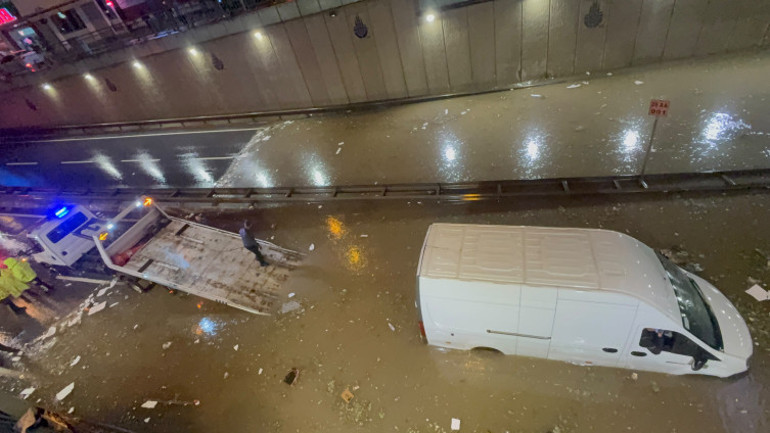
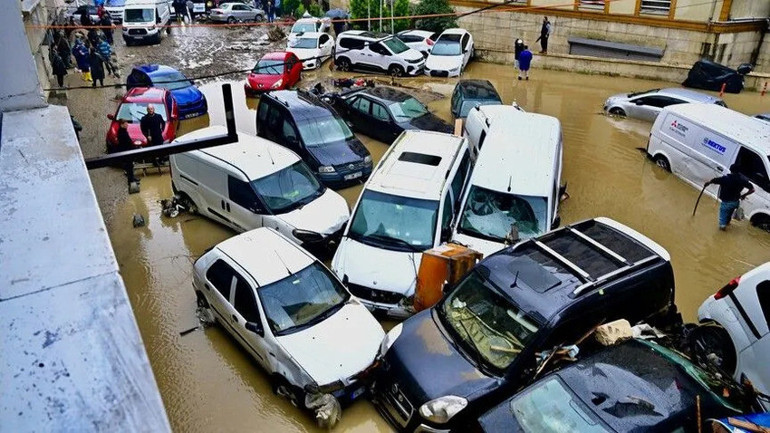
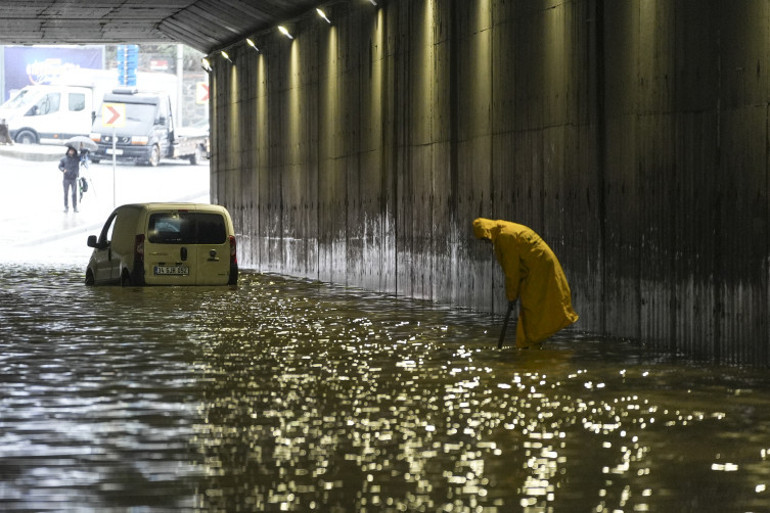
İstanbul’da 14 Ekim sabahı başlayan ve gün boyunca aralıklarla etkisini sürdüren şiddetli yağışlar, çok sayıda ev ve iş yerinin yanı sıra yüzlerce otomobilde ciddi hasara yol açtı. Sel sularında sürüklenen veya tamamen suya gömülen birçok araç kullanılamaz hale gelirken, motor ve elektronik sistemlerde oluşan hasarların araç sahiplerine ağır bir fatura çıkarması bekleniyor.
Şimdi ise araç sahipleri için hasarın nasıl karşılanacağı sorusu gündemde. Yapılan hangi hatalar tazminatı yakar? Hasar bildirimi için tanınan 5 günlük bildirim süresi kaçırılırsa ne olur? Kaskosu olmayanlar zararlarını hangi yerel yönetimlerden talep edebilir?
Sigorta uzmanı İdris İsli ile avukat Mehmet Genç, sel mağduru sürücülerin yasal haklarını, poliçedeki kritik ayrıntıları ve adım adım dava süreçlerini Hürriyet.com.tr’ye anlattı.
‘KASKO YALNIZCA İLK HASARI ÖDER’
Sel sularına maruz kalan araçlarda en büyük hatanın aracı kurtarmak veya durumunu kontrol etmek amacıyla çalıştırmak olduğunu belirten İdris İsli, “Kaskosu olan araçlar sel felaketinde hareket ettirilemez durumdalarsa veya hareket ettirilebilir gibi görünse dahi motor kısmına su girdiyse kesinlikle çalıştırılmamalıdır. Çünkü kasko yalnızca ilk andaki hasarı karşılar. Sürücü aracı zorlarsa, motorda ‘yatak sarma’ olarak tabir edilen ağır hasar meydana gelir ve marşa bastıktan sonra oluşan arızalar sigorta kapsamına girmez” uyarısında bulundu.
Bu durumun hukuki karşılığını aktaran avukat Mehmet Genç, sigortalının özen yükümlülüğüne dikkat çekti:
“Su basan aracı çalıştırmak motora ek hasar verebilir. Sigortalı, zararın büyümesini önlemek için sigortası yokmuş gibi özen göstermekle yükümlüdür. Su içindeki aracı çalıştırmak motora ek hasar verebilir; zarar bu yüzden artarsa, artan kısım için kusur oranında indirim yapılabilir.”
İLK ADIM: TUTANAK TUTTURUN VE ÇEKİCİ ÇAĞIRIN
Tazminat sürecinde hak kaybı yaşamamak için resmi kayıtların şart olduğuna dikkat çeken İsli, sürücülerin izlemesi gereken adımları şöyle sıraladı:
Olay yerinde tespit yaptırın: İlk andaki hasarın belgelenmesi için vakit kaybetmeden kolluk kuvvetlerinden (polis/jandarma) ya da itfaiyeden resmi durum tespit raporu alın.
Aracı hareket ettirmeyin: Aracı itmeye ya da kurtarmaya çalışmayın. Kasko poliçesinde yer alan çekici hakkını kullanarak acentenizle irtibata geçin. Anlaşmalı özel bir servise ya da daha önce hizmet aldığınız servisi tercih edebilirsiniz.
Eksper süreci: Burada açılacak hasar dosyası kapsamında eksper aracı inceleyerek hasar tespitini yapar ve hazırlanan dosya sigorta şirketine sunulur. Ardından sigorta şirketi değerlendirme sürecini başlatır.
Avukat Genç ise bu aşamada delil toplamanın kritik olduğunu vurguladı: “Eksper görmeden aracı onarıma ya da hurdaya göndermeyin. Zorunlu haller dışında hasarlı araçta değişiklik yapılmamalı, sigorta şirketinin incelemesine imkan tanınmalıdır. Aracın sudaki hali fotoğraf ve videoyla kayda alınmalıdır.”
5 GÜNLÜK İHBAR SÜRESİNE YARGITAY NE DİYOR?
Kamuoyunda en çok endişe yaratan ‘5 günlük ihbar süresi’ne açıklık getiren avukat Mehmet Genç, Yargıtay uygulamalarına işaret etti:
“Kara Araçları Kasko Sigortası Genel Şartları’nın B.1.1 maddesine göre sigortalı, hasarı öğrendiği tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirimde bulunmakla yükümlüdür. Bu hüküm doğrudur, ancak süreyi kaçırmak tazminat hakkını kendiliğinden ortadan kaldırmaz. Bu süre hak düşürücü değildir. Türk Ticaret Kanunu’nun 1446. maddesine göre bildirim yapılmaz ya da geç yapılırsa, sigorta şirketi ancak gecikme ödenecek tazminatı artırmışsa ve kusurun ağırlığı oranında indirim yapabilir. Sigorta şirketi hasarı zaten başka bir yoldan öğrenmişse bu indirimi de yapamaz. Genel Şartlar’daki yaptırım da aynı yöndedir. Yargıtay uygulamasında da beş iş günlük süre hak düşürücü süre olarak kabul edilmemektedir.”
‘İTİRAZ HAKKI DOĞACAĞI İÇİN BİLDİRİMİ GECİKTİRMEYİN’
“Yine de bildirim geciktirilmemelidir” diye konuşan Genç, “Gecikme, hasarın selden kaynaklandığını ispatlamayı zorlaştırabilir ve sigorta şirketine ‘Zarar bu sürede büyüdü’ itirazında bulunma imkanı verir. Bildirim, tarihi belgelenebilecek bir yolla yapılmalıdır; noter, taahhütlü mektup, imza karşılığı elden teslim ya da poliçede belirtilen elektronik kanallar. Sigorta şirketi de bildirimden itibaren üç iş günü içinde, poliçede yazanlar dışında istediği belgeleri sigortalıya bildirmek zorundadır” ifadelerini kullandı.
‘UCUZ POLİÇE’ TUZAĞI
Araç sahiplerinin yalnızca kasko yaptırmasının yeterli olmadığını, poliçede mutlaka sel ve su baskını teminatının yer alması gerektiğini vurgulayan sigorta uzmanı İsli, “Kasko poliçesi yapılmasını şiddetle tavsiye ediyoruz. Ülkemizde 30 milyonun üzerinde araç var. Yaklaşık 7 milyon kaskolu araç var. Bu oran çok düşük. Kaskoluluk oranımız ne kadar çok artarsa bu da yetmez. Diyelim sigorta şirketi size kasko yaptı ama sırf poliçesi ucuz çıksın diye sel teminatını çıkarırsa selde kalan aracınıza kaskonuz olsa dahi ödeme alamazsınız. Sel teminatının olmaması sizi servet kaybına uğratır” şeklinde konuştu.
Haberin Devamı
RESMİ VERİLER DE DOĞRULAR NİTELİKTE: ORAN YÜZDE 43
İdris İsli’nin işaret ettiği kasko teminatlarındaki bu açık, selin ardından açıklanan resmi verilere de yansıdı. Türkiye Sigorta Birliği (TSB) Başkanı Ahmet Yaşar, Anadolu Ajansı’na yaptığı açıklamada, “15 Ekim itibarıyla İstanbul’da sel ve su baskını teminatı kapsamında 776’sı yangın ve 62’si kasko branşında olmak üzere toplam 838 hasar ihbarı bulunuyor. İstanbul’da yaklaşık 2,8 milyon aracın kasko poliçesi var ve sigortalılık oranı yaklaşık yüzde 43 seviyesinde. Bu tablo, araçlarda da sigorta güvencesini yaygınlaştırmanın önemini ortaya koyuyor” ifadelerine yer verdi.
‘NASIL OLSA KASKOM VAR’ DEMEYİN, TEMİNAT TABLOSUNU İNCELEYİN
Avukat Mehmet Genç ise poliçe başlıklarının yanıltıcı olabileceğini ifade ederek sürücüleri teminat tablosunu incelemeye çağırdı:
“Her kasko poliçesi sel hasarını karşılamaz. Kara Araçları Kasko Sigortası Genel Şartları’na göre sel ve su baskını zararları, ancak poliçeye ek teminat olarak eklenmişse karşılanır. Bu yüzden araç sahibinin ilk işi poliçesine bakmaktır. Başlığında yalnızca ‘Kasko’ yazan poliçe; çarpma, çarpışma, yanma ve çalınma gibi temel riskleri kapsar. ‘Tam Kasko’, ek teminatla alınabilecek risklerin tamamını içerir. ‘Genişletilmiş Kasko’da ise bu risklerin yalnızca bir kısmı bulunur; sel ve su baskını teminatının olup olmadığı teminat tablosundan ayrıca kontrol edilmelidir.”
TAZMİNATI TAMAMEN YAKAN DİĞER KRİTİK HATALAR
Poliçede sel teminatı bulunsa dahi bazı eylemlerin tazminat hakkını düşürdüğünü belirten Genç, dikkat edilmesi gereken diğer maddeleri şöyle sıraladı:
Gerçeğe aykırı beyan: Hasar bildiriminde aracı kimin kullandığı, aracın park halinde mi seyir halinde mi olduğu ve motorun çalıştırılıp çalıştırılmadığı doğru bildirilmelidir.
Zararı kasten büyütmek: Bu durumda poliçeden doğan bütün haklar düşer.
Ehliyetsiz ya da alkollü kullanım: Sel anında araç gerekli sürücü belgesi olmayan bir kişi tarafından ya da uyuşturucu madde veya yasal sınırın üzerinde alkol almış bir sürücü tarafından kullanılıyorsa, oluşan zarar Genel Şartlar’a göre teminat dışıdır.
Muafiyet ve zaman aşımı: Teminat kapsamındaki hasarda bile poliçedeki muafiyet tutarı araç sahibinin üzerinde kalır. Sigorta tazminatı talepleri de alacağın ödenmesi gereken tarihten itibaren iki yılda zaman aşımına uğrar.
PERTE ÇIKAN ARACA NE KADAR ÖDENİR?
“Selden zarar gören araçların büyük kısmı yüksek ihtimalle perte çıkar” diyen sigorta uzmanı İsli, “Sigorta şirketleri, ekspertiz sonucunda belirlenen hasar tutarı aracın piyasa değerinin yüzde 65-70’ini aştığında aracı perte ayırarak sigortalıya piyasa değeri üzerinden ödeme yapar” şeklinde konuştu.
KASKOSU OLMAYAN DA SİGORTA ŞİRKETİ DE DAVA AÇABİLİR ANCAK…
Öte yandan kaskosu bulunmayan araç sahipleri veya kaskosunda sel teminatı olmayanlar için de hukuki yolların açık olduğunu belirten İdris İsli, altyapı ihmallerini gerekçe gösteren vatandaşın belediyeye dava açabileceğini belirtti. Ancak İsli, bu süreçte mağdurların kaskodan alacağı gibi hızlı ve pratik bir sonuç beklememesi gerektiğini vurguladı. Sigorta şirketinin de belediyeye dava açabileceğini ekledi:
“Böyle bir sel felaketi yaşamasak bile kanunen bu bir haktır. Belediyenin temizlemediği ızgaralar, rögarla, orada biriken atık, çamur gibi şeylerden dolayı bir tıkanma olduysa, vatandaşın aracı bundan dolayı eğer sel hasarına maruz kaldıysa kaskosu olmasa da belediyeye, oranın ilgili idaresine bir davayla gidebilir. Öncesinden belediyeye direkt müracaat edebilir ama oradaki işlemler kaskodaki alacağı hizmet gibi konforlu bir hizmet olmaz. Kasko bunu ödedikten sonra eğer orada belediyenin zaten bir kusuru varsa, kaskosu olan araçlara ödeme yapıldıktan sonra kasko şirketi o yönetime, ‘Sen buralarda temizlik yapmadığın için ben sigortalıya para ödeyerek zarar ettim. Benim paramı ver’ diyerek bir hamle yapabilirler.”
Sel zararı bir kamu hizmetindeki aksaklıktan doğmuşsa, zarar gören kişi ilgili idareden tazminat isteyebilir. Bunun dayanağı Anayasa’nın 125. maddesidir: İdare, kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlüdür. Bu tazminat, İdari Yargılama Usulü Kanunu’nun (İYUK) 2. maddesinde düzenlenen ‘tam yargı davası’ ile istenir. Hizmet kusuru nedir? İdarenin üstlendiği bir kamu hizmetini hiç yerine getirmemesi, geç ya da kötü yerine getirmesidir. Sel açısından örnekler şunlardır: yağmur suyu kanallarının yetersiz olması, mazgal ve kanalların temizlenmemesi, dere yataklarının ıslah edilmemesi ya da dere yataklarında yapılaşmaya izin verilmesi. Tazminata hükmedilebilmesi için üç şart birlikte aranır: bir zararın bulunması, idarenin hizmet kusuru ve zarar ile kusur arasında illiyet bağı.
Avukat Mehmet Genç
ZARARIN SORUMLUSU İSKİ Mİ İBB Mİ İLÇE BELEDİYESİ Mİ?
İstanbul özelinde sorumluluk alanlarının farklı kurumlara dağıldığını kaydeden Avukat Mehmet Genç, “İstanbul’da yağmur suyunu toplayıp uzaklaştıracak tesisleri kurmak ve işletmek, 2560 sayılı Kanun’a göre İSKİ’nin görevidir. Yol ve alt geçitler İBB’nin ya da ilçe belediyesinin, dere ıslahı ise bazı durumlarda DSİ’nin sorumluluğundadır. Hangi kurumun kusurlu olduğu çoğu zaman yargılamadaki bilirkişi incelemesiyle ortaya çıkar. Bu nedenle başvuru, ilgili bütün kurumlara birlikte yapılmalıdır” dedi.
ADIM ADIM TAZMİNAT BAŞVURUSU
İdari yargı sürecindeki yasal prosedür ve süreler şu şekilde:
1. İdareye yazılı başvuru: Dava açmadan önce idareye başvurmak zorunludur. Başvuru, zarara yol açan idari eylemin öğrenildiği tarihten itibaren bir yıl ve her hâlde olay tarihinden itibaren beş yıl içinde yapılmalıdır (İYUK m. 13). Başvuruda zarar kalemleri ve istenen tutar belirtilmeli, deliller eklenmelidir.
2. İdarenin cevabı: İdare talebi kısmen ya da tamamen reddedebilir. Otuz gün içinde cevap vermezse talep reddedilmiş sayılır.
3. Dava: Ret kararının tebliğinden ya da otuz günlük sürenin bitiminden itibaren 60 gün içinde idare mahkemesinde tam yargı davası açılabilir (İYUK m. 7 ve 13). Dava, hizmetin görüldüğü yerdeki idare mahkemesinde açılır; İstanbul’daki zararlar için bu, İstanbul idare mahkemeleridir.
4. Yargılama: Mahkeme genellikle bilirkişi incelemesi yaptırır. Bu incelemede altyapının yeterliliğine, yağış verilerine, idarenin aldığı önlemlere ve zararın miktarına bakılır. Tazminat, idareye başvuru tarihinden itibaren işleyecek faiziyle birlikte istenebilir.
‘OLAĞANÜSTÜ YAĞIŞ VARDI’ SAVUNMASI BELEDİYEYİ KURTARIR MI?
Kamu kurumlarının ‘mücbir sebep’ itirazına değinen Genç, “İdarelerin, zararın mücbir sebepten kaynaklandığını ileri sürmesi beklenir. Ancak yargı kararlarında şiddetli yağış kendiliğinden mücbir sebep sayılmamaktadır. Mahkemeler, yağışın öngörülüp öngörülemeyeceğine ve idarenin gerekli önlemleri alıp almadığına bakmaktadır. Yağışın olağanüstü olması ise tazminattan indirim yapılmasına yol açabilir” dedi.
ÇOK ÖNEMLİ İSTİSNA: DAVANIN ADRESİ DEĞİŞEBİLİR
Zararın meydana geldiği yerin görevli mahkemeyi belirlediğini ifade eden avukat Genç, şunları söyledi: “Önemli istisna: karayolundaki araçlar. Zarar anında araç karayolu üzerindeyse dava idare mahkemesinde değil, adli yargıda (asliye hukuk mahkemesinde) görülür. Uyuşmazlık Mahkemesi, Karayolları Trafik Kanunu’nun 110. maddesine dayanarak bu yönde kararlar vermektedir. Örneğin karayolunda seyir hâlindeki aracın su birikintisine girerek hasarlanması olayında adli yargıyı görevli bulmuştur (E. 2025/318, K. 2025/494, T. 07.07.2025). Bu durumda haksız fiil hükümleri uygulanır ve dava, zararın ve sorumlunun öğrenildiği tarihten itibaren iki yıl, her hâlde olaydan itibaren on yıl içinde açılmalıdır. Ev, işyeri ya da site otoparkı gibi karayolu dışındaki yerlerde ise idari yargı süreci işler. Aracın konumu tartışmalı olabileceğinden en güvenli yol, her durumda bir yıl dolmadan ilgili bütün kurumlara yazılı başvuru yapmaktır.”
Yasal Bilgilendirme: Bu içerik ajanslar üzerinden otomatik olarak çekilmiştir. Sitemiz 5651 sayılı kanun kapsamında “yer sağlayıcı” olarak hizmet vermektedir. Telif hakları veya diğer yasal talepleriniz için iletisim@temelhaber.com.tr üzerinden bize ulaşabilirsiniz.